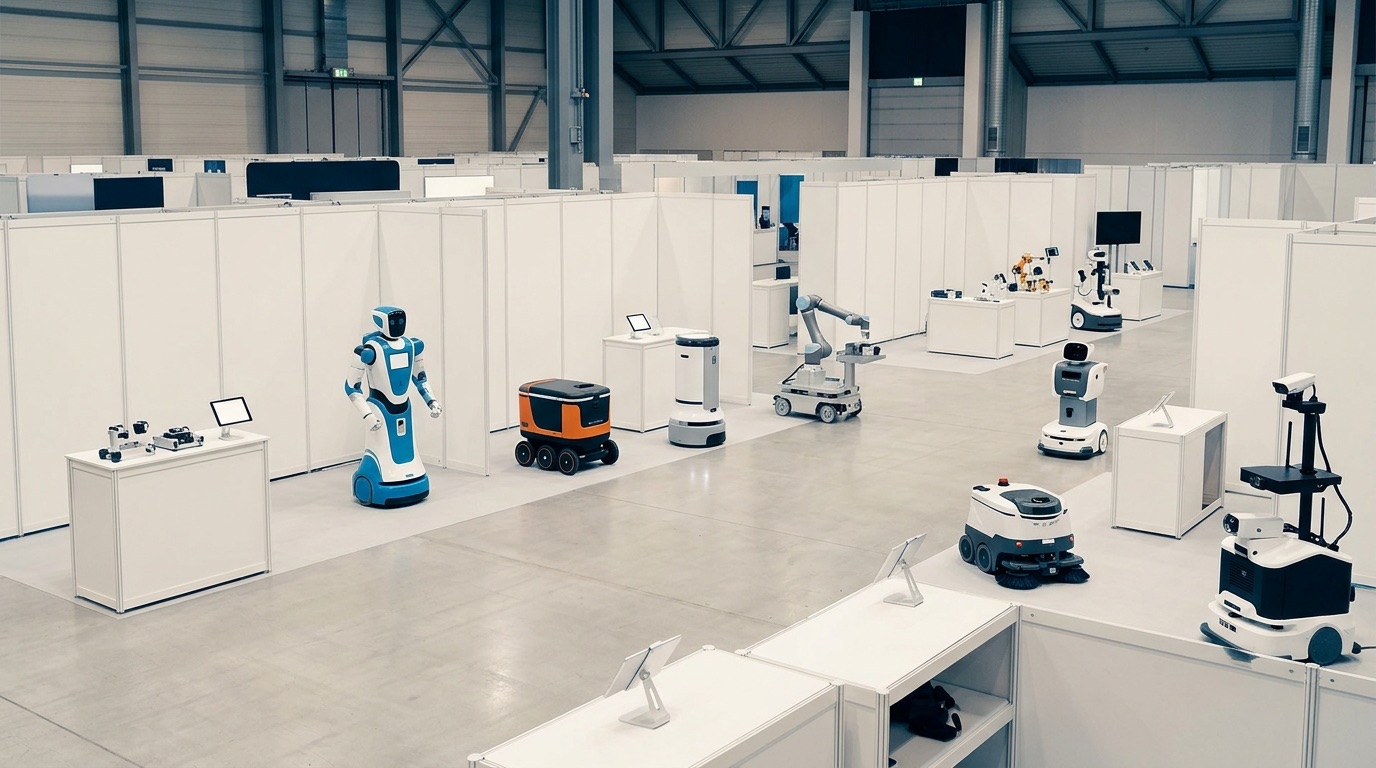
944 Hersteller, 80 Prozent davon Mittelständler: warum keiner den Servicerobotermarkt beherrscht
Die IFR zählt im World Robotics 2025 exakt 944 Produzenten von Servicerobotern, ohne Integratoren und Prototypenbauer. Vier von fünf haben unter 500 Beschäftigte, 93 Prozent gelten als Etablierte, und die Zahl der Neugründungen fällt seit Jahren. Für einen Betreiber heißt das: Der Markt konsolidiert sich nicht zu einem Marktführer, sondern zu Nischen.
Wer einen Reinigungs-, Transport- oder Servierroboter beschaffen will, stößt auf eine Frage, die in der Industrierobotik seit Jahrzehnten beantwortet ist und in der Servicerobotik nicht: Wer sind die großen Hersteller? Bei Industrierobotern gibt es eine Handvoll, und jeder Einkäufer kennt sie. Bei Servicerobotern gibt es sie nicht. Die International Federation of Robotics, der Branchenverband, der jedes Jahr die Weltstatistik erhebt, hat am 7. Oktober 2025 den Band World Robotics 2025 – Service Robots vorgestellt und darin eine Zahl genannt, die diesen Unterschied erklärt: Ihre statistische Abteilung kennt derzeit 944 Produzenten von Servicerobotern weltweit. Nicht 944 Modelle, nicht 944 Anbieter, sondern 944 Unternehmen, die Serviceroboter herstellen. Was diese Zahl enthält, was sie nicht enthält und warum sie in absehbarer Zeit nicht auf zehn schrumpfen wird, ist für die Auswahl eines Lieferanten wichtiger als jeder Prospekt.
Key Takeaways
- 1IFR World Robotics 2025 – Service Robots (vorgestellt am 7. Oktober 2025): 944 Serviceroboter-Produzenten weltweit, ohne Prototypenbauer und Systemintegratoren. 80 Prozent sind kleine oder mittlere Unternehmen mit bis zu 500 Beschäftigten.
- 293 Prozent der Anbieter gelten der IFR als Etablierte: gereifte Serviceroboter-Hersteller und Firmen aus anderen Branchen, die Serviceroboter ins Programm genommen haben. Die Gründungswelle lag in den 2010er-Jahren, seither ist die Zahl der Neugründungen steil gefallen.
- 3Der Markt ist nach Anwendung fragmentiert, nicht nach Größe: Allein 333 Unternehmen liefern Logistikroboter. Transport und Logistik stellte 2024 mehr als jeden zweiten verkauften professionellen Serviceroboter, Gastgewerbe über 42.000 Einheiten, gewerbliche Reinigung über 25.000.
- 4Ein Teil der 944 hat noch kein verkaufsfähiges Produkt: Die IFR schreibt, dass viele Unternehmen sich noch in der Finanzierungs- oder Prototypenphase befinden. Die Zahl beschreibt das Feld, nicht die Auswahl.
- 5Für den Betreiber folgt daraus keine Herstellerempfehlung, sondern ein Verfahren: je Anwendung auswählen, die Größe des Anbieters als Risiko einpreisen und die Frage stellen, ob der Anbieter die Maschine selbst baut oder als Integrator auf einem Roboter eines Dritten aufsetzt.
Wie die IFR zählt
Die Zahl 944 stammt aus dem Kapitel zur Industriestruktur des Bandes World Robotics 2025 – Service Robots, dessen Executive Summary die IFR frei zugänglich macht. Die statistische Abteilung führt eine Liste der ihr bekannten Serviceroboter-Anbieter, und zwei Ausschlüsse bestimmen, wer darauf steht: „This excludes prototyping services and system integrators.“ Wer Roboter für andere entwickelt, ohne ein eigenes Produkt zu verkaufen, zählt nicht. Und wer, wie werob, Roboter anderer Hersteller in Betriebe einführt, zählt ebenfalls nicht. Gezählt wird der Produzent.
Die Absatzzahlen im selben Band beruhen dagegen auf einer Stichprobe: Der Bericht 2025 stützt sich auf die Angaben von 294 Anbietern. Das ist weniger als ein Drittel der bekannten Produzenten, und die IFR sagt selbst, warum die Lücke groß ist: „Many companies are still in the funding or prototyping stage and intend to offer a marketable product in the future.“ Ein Teil der 944 verkauft also noch nichts. Für einen Betreiber, der eine Maschine für nächstes Quartal sucht, ist das Feld deshalb kleiner als die Zahl, aber es ist immer noch weit größer als jede Liste, die ein einzelner Anbieter oder Integrator kennt.
80 Prozent Mittelstand, 93 Prozent Etablierte
Zwei Strukturangaben der IFR beschreiben das Feld genauer als die Kopfzahl. Die erste: „On a global scale, 80% of the companies are small or medium-sized enterprises (SMEs) with up to 500 employees.“ Vier von fünf Herstellern sind also Unternehmen, bei denen ein einzelner Großkunde, eine ausgebliebene Finanzierungsrunde oder ein Lieferengpass bei einem Bauteil den Fortbestand berührt. Die zweite: „Although the service robotics industry is a young and growing industry, 93% of the suppliers are considered incumbents.“ Etabliert heißt bei der IFR nicht groß, sondern seit Jahren am Markt, und die Gruppe umfasst ausdrücklich auch Firmen aus anderen Branchen, die Serviceroboter in ihr Programm aufgenommen haben, etwa Hersteller von Reinigungsmaschinen oder Landtechnik.
Dazu die Entwicklung: „The 2010s saw a wave of new service robot manufacturers. Since then, the number of newly established companies steeply declined.“ Die IFR nennt zwei Gründe. Erstens hätten einige Marktsegmente eine Reife erreicht, in der die vorhandenen Firmen wachsen, ausdrücklich genannt werden autonome mobile Roboter für die Lagerlogistik. Zweitens habe sich die Gründungstätigkeit von der Hardware wegbewegt: „Founding activities shifted away from the development of robot hardware“, hin zu Software und künstlicher Intelligenz. Wer heute einen Serviceroboter kauft, kauft ihn also mit hoher Wahrscheinlichkeit von einem Unternehmen, das es vor 2020 schon gab, das unter 500 Leute beschäftigt und dessen Segment sich nicht mehr durch Neueintritte, sondern durch Übernahmen verändert; die IFR spricht von „a lot of merger and acquisition activity“.
Warum kein Hersteller dominiert: die Fragmentierung liegt in der Aufgabe
Die Erklärung der IFR für die Heterogenität ist so einfach, dass sie leicht überlesen wird: „Service robots for professional use are extremely diverse since they are usually designed to perform a specific task.“ Ein Industrieroboter ist ein Arm, der programmiert wird; dieselbe Maschine schweißt, lackiert oder palettiert. Ein Serviceroboter ist für eine Aufgabe gebaut: Böden scheuern, Tabletts tragen, Paletten im Freien ziehen, Zäune abfahren, Futter anschieben. Jede dieser Aufgaben hat ihren eigenen Markt, ihre eigenen Kunden und ihre eigenen Anbieter, und ein Hersteller, der in einer führt, ist in der nächsten nicht einmal vertreten. Der Markt besteht, so die IFR, aus „many niche products for professional services and a few high-volume applications“.
Die Absatzzahlen für 2024 zeigen, wie ungleich die Nischen sind. Weltweit wurden mehr als 199.000 professionelle Serviceroboter verkauft, 9 Prozent mehr als im Vorjahr. Mehr als jeder zweite davon war für den Transport von Gütern gebaut, das Segment Transport und Logistik wuchs um 14 Prozent, und die IFR kennt allein hier 333 Anbieter. Das Gastgewerbe kam mit über 42.000 verkauften Einheiten auf das zweitgrößte Volumen, obwohl der Absatz um 11 Prozent zurückging. Die gewerbliche Reinigung wuchs um 34 Prozent auf über 25.000 Einheiten, die Landwirtschaft schrumpfte um 6 Prozent auf knapp 19.500, Sicherheitsroboter kamen auf 3.128 Einheiten, Inspektion und Wartung auf knapp 2.800. Ein Anbieter, der im Gastgewerbe 5.000 Roboter im Jahr verkauft, ist dort ein großer Name und in der Reinigung ein Unbekannter. Deshalb gibt es keinen Marktführer für Serviceroboter, sondern höchstens einen je Aufgabe, und selbst das nur für ein Jahr.
Der Hersteller, der keiner ist
Ein Satz der IFR verdient für die Beschaffung besondere Aufmerksamkeit: „Many service applications are based on collaborative industrial robots, purchased from an industrial robot producer. The service robot supplier is therefore not considered a robot producer as the robot is purchased from a third party. These companies act like system integrators, combining different components and developing software to create a solution.“ Ein Teil der Firmen, die sich als Roboterhersteller vorstellen, baut keine Roboter. Sie kaufen einen Arm oder eine mobile Plattform, setzen Greifer, Sensorik und Software darauf und verkaufen das Ergebnis unter eigenem Namen.
Für den Betreiber ist das kein Makel, aber eine Frage, die vor dem Vertrag gestellt gehört: Wer baut die Plattform, auf der diese Lösung steht, und was passiert mit Ersatzteilen, Software-Updates und Gewährleistung, wenn der Anbieter und der Plattformhersteller sich trennen? Ein Anbieter mit 30 Beschäftigten, dessen Roboter auf der Plattform eines anderen Unternehmens fährt, hat zwei Ausfallrisiken, nicht eines. Die IFR-Zählung macht diese Schicht sichtbar, indem sie sie ausschließt: Wer nicht als Produzent gezählt wird, produziert nicht.
Was ein Betreiber aus der Zahl macht
Die Zahl 944 ist kein Argument für eine bestimmte Marke und keines für Abwarten. Sie ist ein Argument für ein Verfahren. Erstens: Die Auswahl beginnt bei der Aufgabe, nicht beim Hersteller. Wer für eine Nassreinigung von Verkehrsflächen sucht, sucht unter den Anbietern der gewerblichen Reinigung, und die Namen aus der Logistik oder dem Gastgewerbe sind dafür irrelevant, so bekannt sie sein mögen. Zweitens: Die Größe des Anbieters ist eine Eigenschaft des Produkts. Bei 80 Prozent Mittelstand ist die Frage nach Finanzierung, Ersatzteilbevorratung und dem Verbleib der Software bei einer Insolvenz keine Höflichkeitsfrage, sondern die Prüfung, die ein Datenblatt nicht ersetzt. Drittens: Die Herkunft der Plattform gehört in den Vertrag, aus dem oben genannten Grund.
Und viertens ein Maßstab für jede Liste, die einem vorgelegt wird: Eine Auswahl von vierzig Herstellern, wie sie ein Integrator oder ein Händler typischerweise führt, deckt weniger als jeden zwanzigsten der 944 Produzenten ab. Das ist kein Mangel, denn ein Betrieb braucht nicht 944 Optionen, sondern die drei, die seine Aufgabe erfüllen und in seinem Land Service haben. Aber es heißt, dass eine Liste immer eine Auswahl ist, die jemand getroffen hat, und die Frage nach den Kriterien dieser Auswahl gehört an den Anfang des Gesprächs, nicht ans Ende.
Grenzen dieser Zahlen
Alle Angaben stammen aus der Executive Summary zu World Robotics 2025 – Service Robots der International Federation of Robotics und der zugehörigen Pressemitteilung vom 7. Oktober 2025; die Zitate sind im englischen Original wiedergegeben. Die Zahl 944 beschreibt die der IFR bekannten Produzenten weltweit, nicht die in Europa verfügbaren Produkte, und sie enthält Unternehmen ohne verkaufsfähiges Produkt. Die Absatzzahlen beruhen auf den Meldungen von 294 Anbietern und sind Mindestwerte, keine Vollerhebung. Marktanteile einzelner Hersteller veröffentlicht die Executive Summary nicht; die Aussage, dass kein Hersteller dominiert, folgt aus der Struktur des Feldes, nicht aus einer Anteilsrechnung. Die vollständige Anbieterliste liegt im kostenpflichtigen Band; dieser Beitrag hat sie nicht eingesehen.
FAQ
- Wie viele Hersteller von Servicerobotern gibt es weltweit?
- Nach der Executive Summary zu World Robotics 2025 – Service Robots der International Federation of Robotics, vorgestellt am 7. Oktober 2025, kennt die statistische Abteilung der IFR derzeit 944 Serviceroboter-Produzenten weltweit. Prototypenbauer und Systemintegratoren sind nicht mitgezählt, Unternehmen in der Finanzierungs- oder Prototypenphase dagegen schon. Die Absatzstatistik desselben Bandes beruht auf den Angaben von 294 Anbietern.
- Warum gibt es keinen Marktführer bei Servicerobotern?
- Weil professionelle Serviceroboter nach Angabe der IFR in der Regel für eine bestimmte Aufgabe gebaut werden und jede Aufgabe ihren eigenen Markt mit eigenen Anbietern bildet. Allein in der Logistik kennt die IFR 333 Anbieter. Ein Hersteller, der im Gastgewerbe führt, ist in der Reinigung oder der Landwirtschaft nicht vertreten. Zudem sind 80 Prozent der Hersteller kleine und mittlere Unternehmen mit bis zu 500 Beschäftigten.
- Welche Anwendungen verkaufen die meisten Serviceroboter?
- 2024 wurden nach IFR weltweit mehr als 199.000 professionelle Serviceroboter verkauft. Mehr als jeder zweite war für Transport und Logistik gebaut (plus 14 Prozent). Das Gastgewerbe folgte mit über 42.000 Einheiten (minus 11 Prozent), die gewerbliche Reinigung mit über 25.000 (plus 34 Prozent), die Landwirtschaft mit knapp 19.500 (minus 6 Prozent). Sicherheitsroboter kamen auf 3.128 Einheiten, Inspektion und Wartung auf knapp 2.800.
- Was bedeutet die Marktstruktur für das Lieferantenrisiko?
- Vier von fünf Herstellern haben unter 500 Beschäftigte, und ein Teil der Anbieter baut die Plattform nicht selbst, sondern setzt auf dem Roboter eines Dritten auf; die IFR zählt solche Firmen ausdrücklich nicht als Produzenten. Vor dem Vertrag gehören deshalb drei Fragen geklärt: die Finanzierung und Ersatzteilbevorratung des Anbieters, der Verbleib der Software bei einer Insolvenz und die Herkunft der Plattform samt Zuständigkeit für Updates und Gewährleistung.
- Wird sich der Markt für Serviceroboter konsolidieren?
- Die IFR beschreibt eine Konsolidierung, aber keine hin zu einem Marktführer: 93 Prozent der Anbieter gelten bereits als Etablierte, die Zahl der Neugründungen fällt seit der Gründungswelle der 2010er-Jahre steil, Gründungen verlagern sich von der Hardware zur Software, und es gibt viel Übernahmeaktivität. Da jede Anwendung ihren eigenen Markt bildet, entstehen daraus eher Nischenführer je Aufgabe als ein dominanter Hersteller.
Weitere Beiträge
Roboter Hersteller: Die Auswahl des richtigen Partners für den Betrieb
Die Wahl eines Roboter Herstellers ist für B2B-Betreiber oft mit hohen Risiken verbunden. werob fungiert als hardware-agnostischer Systemintegrator, der über 44 OEM-Partner gegen Ihre spezifischen Anforderungen prüft und die nahtlose Integration in Ihren IT-Stack sicherstellt.
6. Juli 2026eu maschinenverordnung asiatischer hersteller pflichtEU-Maschinenverordnung: Pflicht für asiatische Hersteller
Die EU-Maschinenverordnung 2023/1230 verändert den Markt für Robotik grundlegend. Betreiber müssen sicherstellen, dass asiatische Hardware die neuen Konformitätsvorgaben erfüllt. werob bietet den notwendigen Integrationspfad.
15. Juli 2026roboter hersteller liste europaRoboter Hersteller Liste Europa: Die besten Anbieter im Vergleich
Eine Liste europäischer Roboterhersteller allein löst keine operativen Probleme. Erfahren Sie, wie werob über 44 OEM-Partner bewertet und in acht Wochen in Ihren Betrieb integriert.
13. August 2026Fördermittel Serviceroboter 202612.000 Euro einmal, 30.000 Euro in Bayern, 30 Prozent im ersten Jahr: was 2026 beim Kauf eines Serviceroboters tatsächlich zahlt
Es gibt in Deutschland kein Förderprogramm für Serviceroboter. Es gibt drei Instrumente, in die ein Roboter hineinpasst, und jedes hat einen Betrag, ein Enddatum und eine Bedingung, an der die meisten Anträge scheitern. Dazu ein Kredit, der kein Zuschuss ist.
14. September 2026Physical AI Roboter ZuverlässigkeitPhysical AI: Warum lernende Roboter weniger Ausfälle haben
Ein starr programmiertes System bleibt stehen, sobald die Realität vom Skript abweicht – ein verschobener Wagen, eine geschlossene Tür, ein ausgelassener Schritt. Physical AI ist der Unterschied zwischen einem Roboter, der dann anhält, und einem, der weiterarbeitet.
11. September 2026